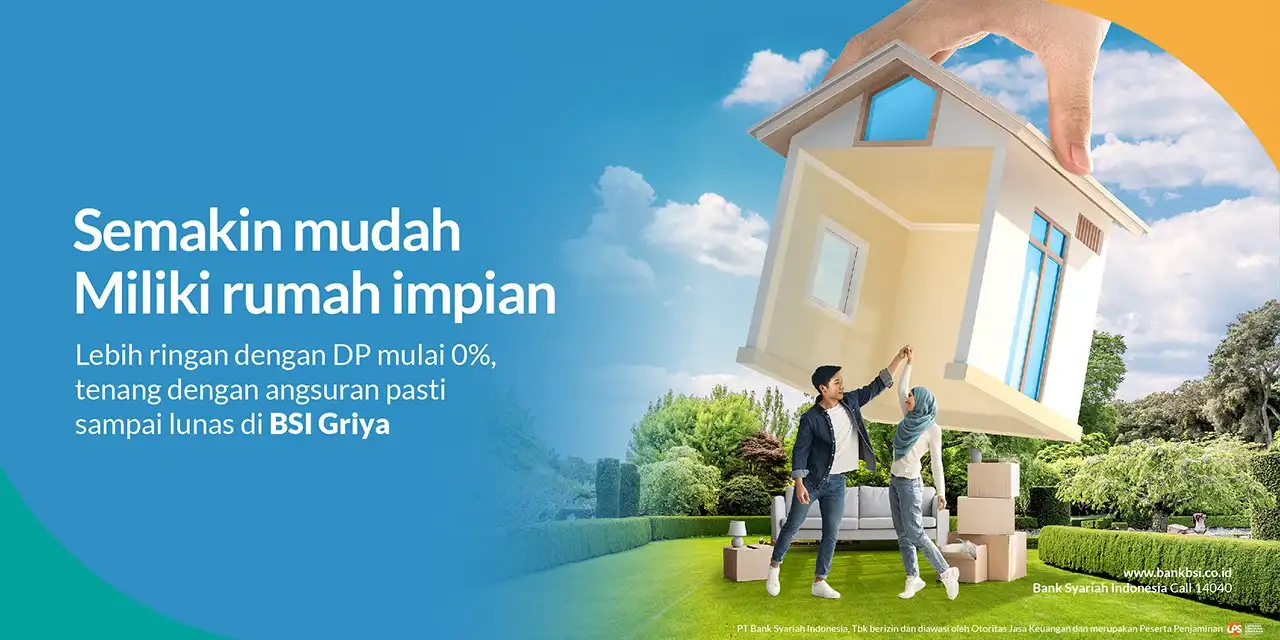
Kredit Perumahan BSI menunjukkan pertumbuhan signifikan dengan realisasi mencapai Rp747 miliar hingga April 2026. Angka ini memperkuat posisi bank dalam menyalurkan pembiayaan hunian untuk berbagai segmen masyarakat.
Gambaran Umum Penyaluran Pembiayaan Hunian
Penyaluran pembiayaan perumahan dari BSI akhir-akhir ini menunjukkan momentum kuat. Pertumbuhan tersebut tidak hanya didorong oleh volume kredit, tetapi juga kualitas portofolio yang terjaga.
Data Realisasi dan Tren Pembiayaan
Data sampai April 2026 memperlihatkan angka akumulatif Rp747 miliar yang disalurkan untuk sektor perumahan. Tren ini menunjukkan peningkatan dibanding periode sebelumnya dan konsistensi dalam strategi penyaluran.
Komposisi Portofolio Berdasarkan Produk
Portofolio mencakup KPR subsidi, KPR komersial, dan pembiayaan renovasi. Komposisi ini mencerminkan diversifikasi produk untuk menjangkau beragam kebutuhan nasabah.
Profil Nasabah yang Mendapatkan Fasilitas
Nasabah penerima fasilitas berasal dari segmen pekerja formal, wirausaha kecil, dan pembeli pertama. Karakteristik nasabah ini memerlukan produk yang fleksibel dan proses cepat.
Segmentasi Berdasarkan Pendapatan
Bank menargetkan segmen pendapatan menengah ke bawah dan menengah ke atas. Penyesuaian tenor dan margin dilakukan untuk menyeimbangkan aksesibilitas dan risiko.
Profil Geografis Pemanfaatan Kredit
Penyaluran menyebar ke wilayah urban dan suburban yang mengalami pertumbuhan perumahan. Fokus juga ada pada kawasan yang diprioritaskan pemerintah untuk pengembangan hunian bersubsidi.
Rangkaian Produk Perumahan yang Ditawarkan
BSI menyediakan berbagai produk mulai dari KPR konvensional berbasis syariah hingga pembiayaan syariah untuk renovasi. Produk disusun dengan prinsip kepatuhan syariah dan layanan bernilai tambah.
Fitur Utama Produk Kredit Rumah
Fitur meliputi tenor panjang, margin kompetitif, dan opsi pembiayaan tanpa denda percepatan tertentu. Keberadaan fitur ini membantu nasabah merencanakan kewajiban finansial jangka panjang.
Skema Subsidi dan Kemitraan Pemerintah
BSI aktif dalam skema subsidi perumahan pemerintah melalui kerja sama formal. Skema ini bertujuan meningkatkan keterjangkauan hunian untuk kelompok berpenghasilan rendah.
Strategi Penyaluran dan Pengembangan Jaringan
Strategi penyaluran menggabungkan kanal digital dan kantor cabang untuk menjangkau berbagai lapisan masyarakat. Perluasan jaringan kerja sama dengan developer lokal menjadi bagian dari upaya akselerasi.
Kolaborasi dengan Pengembang Properti
Kerja sama strategis dengan pengembang memungkinkan penyediaan produk bundled. Langkah ini mempercepat proses KPR dari pemilihan unit hingga akad pembiayaan.
Peningkatan Kanal Digital untuk Pengajuan
Digitalisasi proses pengajuan dan verifikasi membantu mempercepat keputusan kredit. Akses online juga meningkatkan kenyamanan nasabah dalam memantau status aplikasi.
Proses Penilaian Risiko dan Kepatuhan
Penilaian risiko dilakukan dengan kombinasi analisis kredit tradisional dan model scoring modern. Kepatuhan pada prinsip syariah menjadi aspek penting dalam setiap tahap evaluasi.
Metode Penilaian Kredit dan Scoring
Metode melibatkan data historis pendapatan, rasio cicilan, dan kondisi properti. Penggunaan data alternatif membantu menilai kelayakan nasabah yang tidak memiliki histori kredit formal.
Pengelolaan Risiko Pasar Properti
Pemantauan nilai pasar properti dilakukan secara berkala untuk mengantisipasi penurunan nilai. Cadangan penurunan nilai disesuaikan untuk menjaga stabilitas portofolio.
Kebijakan Suku Bunga dan Margin Pembiayaan
BSI mengelola margin pembiayaan dengan memperhatikan kondisi likuiditas dan pasar. Kebijakan harga diatur untuk tetap kompetitif sekaligus menjaga kelangsungan bisnis.
Penyesuaian Margin Berdasarkan Profil Produk
Margin untuk produk subsidi cenderung lebih rendah dibanding produk komersial. Penyesuaian juga bergantung pada tenor dan rasio pembiayaan terhadap nilai properti.
Strategi Harga untuk Menarik Nasabah Baru
Promosi tenor panjang dan cicilan ringan menjadi alat untuk menarik konsumen. Insentif tertentu diberikan pada program kerja sama massal dengan pemberi kerja atau pengembang.
Teknologi Informasi dan Otomasi Layanan
Investasi teknologi informasi mendukung percepatan proses dan peningkatan kualitas layanan. Sistem core banking dan modul KPR terintegrasi mendukung operasi yang efisien.
Implementasi Sistem Verifikasi Otomatis
Sistem verifikasi dokumen dan data penghasilan menggunakan integrasi pihak ketiga. Otomasi ini mengurangi waktu pemrosesan dan mengurangi kesalahan manual.
Penggunaan Data Analitik untuk Keputusan Kredit
Analitik membantu memetakan risiko dan peluang pasar di tingkat regional. Hasil analitik digunakan untuk menyesuaikan strategi penjualan dan produk.
Pengalaman Nasabah dalam Pengajuan Kredit
Rangkaian layanan diarahkan untuk meminimalkan hambatan administratif bagi pemohon. Proses yang transparan menjadi salah satu nilai jual bagi calon debitur.
Syarat dan Proses Dokumen
Persyaratan dasar meliputi bukti identitas, bukti pendapatan, dan dokumen kepemilikan unit bila ada. Petugas bank memberikan panduan langkah demi langkah selama pengajuan.
Layanan Konsultasi Pra Pengajuan
BSI menyediakan layanan konsultasi untuk membantu nasabah memilih produk sesuai kebutuhan. Konsultasi ini juga membantu memperkirakan kemampuan bayar dan waktu akad.
Program Peningkatan Akses KPR untuk Kelompok Rentan
Bank memiliki inisiatif khusus untuk memperluas akses hunian bagi masyarakat berpenghasilan rendah. Program dirancang agar lebih inklusif dan sesuai prinsip syariah.
Dukungan untuk Pembeli Rumah Pertama
Inisiatif mencakup pelonggaran syarat awal dan skema pembayaran bertahap. Program ini memberi peluang bagi pembeli rumah pertama untuk masuk pasar properti.
Pembiayaan untuk Pekerja Informal dan UMKM
Skema yang fleksibel mempertimbangkan aliran pendapatan non formal. Penggunaan data alternatif dan jaminan komunitas menjadi pertimbangan penilaian.
Peran Pelatihan dan Edukasi Keuangan
Edukasi finansial menjadi bagian dari upaya meningkatkan literasi calon pemilik rumah. Program ini membantu mencegah overleverage dan meningkatkan keberlanjutan kredit.
Workshop dan Seminar untuk Calon Debitur
Bank menyelenggarakan kegiatan edukasi di komunitas dan kantor cabang. Materi mencakup perencanaan anggaran dan manajemen cicilan.
Materi Edukasi untuk Developer dan Agen Properti
Pelatihan juga diberikan kepada mitra developer untuk mempercepat proses administrasi. Agen properti diberi pemahaman tentang produk supaya mampu memberi informasi yang akurat kepada calon pembeli.
Kepatuhan Syariah dan Pengawasan Internal
Aspek syariah diawasi oleh Dewan Pengawas Syariah dan unit kepatuhan internal bank. Pengawasan ini memastikan setiap produk memenuhi kaidah dan etika keuangan syariah.
Mekanisme Audit dan Pelaporan
Audit internal rutin dilakukan untuk mengecek kepatuhan operasional. Pelaporan berkala kepada pemangku kepentingan menjaga transparansi.
Penyesuaian Produk Berdasarkan Rekomendasi Syariah
Produk dikembangkan sesuai rekomendasi, termasuk struktur margin dan akad. Penyesuaian ini memastikan produk aman bagi nasabah yang mengutamakan kepatuhan syariah.
Sinergi dengan Program Pemerintah dan Kebijakan Publik
Kolaborasi antara bank dan pemerintah turut mendorong realisasi hunian layak. Sinergi ini penting dalam rangka mendukung target pembangunan perumahan nasional.
Partisipasi dalam Program One Roof Housing
Melalui partisipasi dalam program terpadu, kemudahan akses pembiayaan ditingkatkan. Upaya ini menyatukan berbagai pemangku kepentingan untuk mempercepat ketersediaan unit hunian.
Kontribusi pada Target Perumahan Terjangkau
BSI menyelaraskan penyaluran dengan peta kebutuhan rumah terjangkau di berbagai daerah. Penyaluran yang terarah membantu pemerataan akses hunian.
Tantangan Operasional dan Solusi Mitigasi
Tantangan termasuk fluktuasi pasar properti dan perubahan regulasi kredit. Bank menerapkan mitigasi untuk menjaga kualitas aset dan kelangsungan operasi.
Manajemen Risiko Kredit dan Likuiditas
Penguatan sistem monitoring kredit dan penyesuaian kebijakan likuiditas menjadi fokus. Langkah ini memastikan ketersediaan dana untuk penyaluran berkelanjutan.
Adaptasi Terhadap Perubahan Regulasi
Bank secara proaktif menyesuaikan kebijakan produk untuk mematuhi aturan baru. Dialog reguler dengan otoritas membantu kelancaran implementasi kebijakan.
Pengukuran Kinerja dan Indikator Keberhasilan
Kinerja diukur melalui pertumbuhan kredit, rasio NPF, dan tingkat kepuasan nasabah. Indikator ini digunakan untuk evaluasi strategi dan perbaikan layanan.
Pemantauan Rasio Kualitas Aset
Rasio Non Performing Financing diawasi ketat untuk menjaga kesehatan portofolio. Target perbaikan kualitas menjadi bagian dari agenda manajemen.
Indeks Kepuasan Nasabah dan Waktu Proses
Indeks kepuasan dan waktu pemrosesan aplikasi menjadi tolok ukur layanan. Perbaikan berkelanjutan didasarkan pada masukan nasabah dan data operasional.
Rencana Ekspansi Layanan di Kuartal Berikutnya
Rencana mencakup perluasan produk dan peningkatan kapasitas penyaluran. Fokus diarahkan pada daerah yang menunjukkan permintaan tinggi akan hunian.
Penambahan Saluran Distribusi
Penambahan saluran termasuk kerja sama kanal digital dan mitra lokal. Tujuannya memperluas jangkauan ke calon pembeli di luar jaringan lama.
Peluncuran Produk Baru yang Disesuaikan
Pengembangan produk baru difokuskan pada kebutuhan pembiayaan fleksibel. Produk ini diharapkan meningkatkan daya tarik di segmen yang belum tersentuh.
Studi Kasus Penyaluran pada Kawasan Perumahan Baru
Contoh penyaluran di proyek perumahan baru menunjukkan alur kerja yang efektif. Kolaborasi dengan pengembang mengurangi hambatan administrasi.
Proses dari Pra Penjualan hingga Akad
Proses mencakup pra validasi, penjaminan, dan pelaksanaan akad secara terkoordinasi. Pengalaman ini menjadi model bagi proyek serupa di wilayah lain.
Efek pada Penjualan Unit Developer
Kemitraan penyaluran pembiayaan membantu developer mempercepat penjualan unit. Siklus penjualan yang lebih cepat juga mendukung keberlanjutan proyek.
Upaya Peningkatan Kualitas SDM dan Sumber Daya
Penguatan kompetensi petugas kredit menjadi prioritas agar layanan lebih responsif. Program pengembangan SDM diarahkan pada kemampuan analisis dan layanan nasabah.
Pelatihan Teknis dan Etika Layanan
Pelatihan meliputi aspek teknis penilaian kredit dan etika interaksi dengan nasabah. Upaya ini meningkatkan kepercayaan nasabah terhadap proses perbankan.
Penguatan Tim Pemasaran Produk Hunian
Tim pemasaran dilengkapi dengan data pasar dan alat digital promosi. Pendekatan yang lebih berbasis bukti membantu menargetkan segmen potensial.
Integrasi Layanan Purna Jual dan Pemantauan Kredit
Layanan purna jual mencakup pemantauan pembayaran dan penanganan permasalahan nasabah. Sistem reminder dan kanal layanan membantu mengurangi keterlambatan pembayaran.
Program Penanganan Keterlambatan Pembayaran
Program restrukturisasi dan konseling keuangan diberikan untuk nasabah terdampak. Pendekatan ini bertujuan mempertahankan hubungan dan menyelamatkan kredit dari status macet.
Sistem Pengaduan dan Resolusi Cepat
Kanal pengaduan dioptimalkan untuk respon cepat terhadap keluhan nasabah. Resolusi cepat membantu mempertahankan tingkat kepuasan nasabah.
Inovasi Produk untuk Menjawab Kebutuhan Niche
Produk inovatif dikembangkan untuk segmen seperti milenial dan keluarga muda. Fitur pembayaran berbasis aplikasi dan opsi down payment fleksibel menjadi fokus.
Penawaran untuk Pembeli Milenial
Skema cicilan awal rendah dan tenor menengah ditawarkan kepada pembeli muda. Kombinasi ini memudahkan keterlibatan generasi baru dalam kepemilikan rumah.
Produk untuk Investasi Properti Kecil
Produk yang disesuaikan juga dikembangkan untuk investor kecil yang ingin membeli unit sewa. Fasilitas ini memperluas basis nasabah dan pendapatan bank.
Evaluasi Ekonomi Regional berdasarkan Penyaluran Kredit
Penyaluran kredit hunian memberikan indikasi pergerakan sektor properti daerah. Data penyaluran sering digunakan oleh analis ekonomi untuk memetakan permintaan riil.
Indikator Aktivitas Properti Lokal
Volume kredit per wilayah mencerminkan tingkat aktivitas transaksi properti. Informasi ini membantu pengembang dan pemerintah dalam perencanaan.
Hubungan dengan Sektor Pendukung Lainnya
Kenaikan permintaan hunian mendorong sektor konstruksi dan bahan bangunan. Dampak pada lapangan kerja lokal sering terlihat pada wilayah yang mengalami peningkatan penyaluran.
Mekanisme Pengawasan Eksternal dan Transparansi
Pengawasan oleh Otoritas Jasa Keuangan dan auditor eksternal menjaga kepatuhan. Transparansi laporan menjadi prasyarat untuk menjaga kepercayaan publik.
Pelaporan Berkala kepada Regulator
Laporan posisi kredit dan risiko diajukan secara periodik kepada regulator. Kepatuhan terhadap standar pelaporan menjadi indikator tata kelola yang baik.
Audit Independen untuk Kualitas Produk
Audit independen rutin dilakukan untuk memastikan kualitas proses dan produk. Hasil audit digunakan sebagai dasar perbaikan internal.
Tantangan Lingkungan Bisnis dan Respons Strategis
Perubahan kondisi ekonomi makro dan persaingan antarbank menjadi tantangan. Respons strategis meliputi inovasi produk dan efisiensi operasional.
Respons terhadap Tekanan Persaingan
Penyesuaian layanan dan harga menjadi alat untuk mempertahankan pangsa pasar. Inovasi layanan menjadi pembeda di tengah persaingan ketat.
Kebijakan untuk Menjaga Daya Saing Jangka Panjang
Investasi pada teknologi dan pengembangan produk memastikan kemampuan bersaing. Kebijakan jangka panjang diarahkan untuk stabilitas pendapatan.
Peluang Pertumbuhan pada Segmen Potensial
Segmen yang belum tergarap penuh menjadi kesempatan ekspansi. Pemerataan pembangunan perumahan membuka ruang untuk meningkatkan penyaluran.
Pasar Perumahan Sekunder dan Renovasi
Selain pembelian unit baru, pasar renovasi dan perbaikan rumah memberikan peluang. Pembiayaan renovasi menjadi produk yang semakin diminati.
Potensi di Kawasan Pusat Pertumbuhan Baru
Kawasan baru yang berkembang membutuhkan fasilitas pembiayaan hunian. Bank dapat mengambil posisi awal untuk menjalin kerja sama jangka panjang.
Mekanisme Feedback dan Perbaikan Produk Berkelanjutan
Pengumpulan umpan balik nasabah menjadi sumber ide untuk peningkatan. Siklus perbaikan berkelanjutan membantu produk tetap relevan.
Survei Kepuasan dan Analisis Pengalaman Nasabah
Survei berkala digunakan untuk mengidentifikasi titik lemah layanan. Hasil survei menjadi masukan untuk pelatihan dan transformasi proses.
Iterasi Produk Berdasarkan Hasil Evaluasi
Produk diperbarui secara berkala untuk menyesuaikan dengan kebutuhan pasar. Iterasi ini meliputi perubahan fitur, proses, dan struktur harga.
Peran Corporate Social Responsibility dalam Program Hunian
Inisiatif sosial terkait perumahan memperkuat citra korporasi dan tanggung jawab sosial. Program CSR menyasar komunitas berpenghasilan rendah yang membutuhkan dukungan.
Program Pembiayaan untuk Komunitas Rentan
Sistem CSR menyediakan akses khusus bagi komunitas dengan keterbatasan. Pendekatan ini menggabungkan edukasi dan pembiayaan yang terjangkau.
Dukungan dalam Bentuk Fasilitas Non Finansial
Selain pembiayaan, dukungan diberikan dalam bentuk pelatihan kewirausahaan dan renovasi infrastruktur. Upaya ini meningkatkan kualitas hidup penerima manfaat.
Indikator Keberlanjutan Penyaluran Kredit
Keberlanjutan dilihat dari kombinasi pertumbuhan nilai kredit dan stabilitas kualitas aset. Indikator lainnya termasuk rasio permohonan yang disetujui dan tingkat retensi nasabah.
Pengukuran Berdasarkan Kinerja Kuantitatif
Indikator seperti pertumbuhan portfolio dan rasio NPF menjadi tolok ukur utama. Evaluasi kuantitatif membantu dalam perencanaan target berikutnya.
Penilaian Kualitas Berdasarkan Umpan Balik Pasar
Feedback dari pasar dan mitra menjadi indikator kualitas layanan. Penyesuaian dilakukan untuk menjaga relevansi produk terhadap kebutuhan pasar.
Kolaborasi Strategis dengan Pemangku Kepentingan Lokal
Kerja sama dengan pemerintah daerah dan lembaga setempat memperkuat efektivitas program. Sinergi ini membantu menurunkan biaya operasional dan mempercepat realisasi unit hunian.
Koordinasi Program Bersama Pemerintah Daerah
Koordinasi mempermudah perizinan dan penetapan kawasan hunian. Hasil kerjasama ini mempercepat proses penyediaan infrastruktur dasar.
Sinergi dengan Lembaga Pembiayaan Lain
Kemitraan dengan lembaga pembiayaan lain menghadirkan produk kombinasi. Pilihan kombinasi ini memperluas akses bagi berbagai profil debitur.
Rencana Investasi Infrastruktur untuk Mendukung Penyaluran
Investasi pada infrastruktur digital dan operasional menjadi bagian dari rencana jangka menengah. Infrastruktur yang baik membantu mengurangi bottleneck pada proses kredit.
Perbaikan Sistem Operasional dan Digitalisasi
Peningkatan sistem operasional membuat proses lebih efisien dan aman. Digitalisasi juga membuka peluang layanan tambahan seperti pengajuan mobile.
Alokasi Sumber Daya untuk Pengembangan Produk
Anggaran dialokasikan untuk riset pasar dan pengembangan produk. Investasi ini penting untuk menjaga inovasi dan daya saing.
Pengelolaan Ekspektasi Investor dan Pemangku Kepentingan
Komunikasi yang transparan kepada investor dan pemangku kepentingan menjaga kepercayaan. Pelaporan berkala menjadi mekanisme utama dalam pengelolaan ekspektasi.
Pelaporan Kinerja dan Proyeksi Pertumbuhan
Laporan berkala menyajikan kinerja realisasi penyaluran dan proyeksi masa depan. Proyeksi ini membantu pemangku kepentingan menilai arah strategi bank.
Manajemen Hubungan Investor untuk Dukungan Jangka Panjang
Hubungan yang baik dengan investor memastikan dukungan modal untuk ekspansi. Dialog terbuka menjadi bagian dari tata kelola yang sehat.
Upaya Memperbaiki Akses Informasi untuk Calon Debitur
Memperbaiki akses informasi memudahkan calon debitur memahami produk dan persyaratan. Informasi yang jelas juga menurunkan angka penolakan akibat kesalahan dokumen.
Penyediaan Materi Informasi yang Mudah Dimengerti
Materi digital dan cetak disiapkan dengan bahasa sederhana dan contoh ilustrasi. Tujuan adalah membantu calon debitur membuat keputusan yang tepat.
Optimalisasi Kanal Komunikasi untuk Respon Cepat
Kanal komunikasi seperti call center dan chat online dioptimalkan untuk menjawab pertanyaan. Respon cepat memperbesar kemungkinan konversi pengajuan menjadi akad.